از خط لوله تا انتقال کشتیبهکشتی؛ نفت خلیج فارس با هزینهای سنگین به بازار میرسد
کشورهای خلیج فارس: واردکنندگان باید هزینه دور زدن هرمز را بپردازند
به گزارش پتروشیمی ها، بحران تنگه هرمز در ماههای اخیر تنها مسیر انتقال نفت خلیج فارس را تغییر نداده، بلکه هزینه رساندن نفت و فرآوردههای نفتی به بازارهای جهانی را نیز به شکل قابل توجهی افزایش داده است.
اکنون مدیران ارشد شرکتهای بزرگ نفتی منطقه میگویند این هزینه نباید تنها بر دوش تولیدکنندگان باشد و کشورهای مصرفکننده و واردکنندگان نفت نیز باید در ایجاد زیرساختهای جایگزین مشارکت کنند.

این درخواست در شرایطی مطرح شده که تولیدکنندگان خلیج فارس برای حفظ جریان صادرات، به خط لوله، مسیرهای دریایی جایگزین و انتقال محمولهها از یک کشتی به کشتی دیگر روی آوردهاند.
آرامکو: امنیت انرژی یک هزینه مشترک است
امین ناصر، مدیرعامل آرامکو، با اشاره به شرایط ایجادشده در بازار جهانی انرژی تأکید کرده است که هیچ کشوری نباید به تنهایی با چنین بحرانی مواجه شود.
از نگاه مدیرعامل آرامکو، زیرساختهای نفت و گاز نباید صرفاً به عنوان هزینهای که باید کاهش پیدا کند دیده شوند؛ بلکه این زیرساختها بخشی از امنیت مشترک تولیدکنندگان و مصرفکنندگان انرژی هستند.
این دیدگاه در عمل به معنای آن است که کشورهای بزرگ مصرفکننده نفت باید برای ایجاد مسیرهای انتقال جایگزین، پایانههای صادراتی و ظرفیتهای ذخیرهسازی نیز سرمایهگذاری کنند.
نفت خلیج فارس دیگر با همان مدل گذشته حرکت نمیکند
پیش از بحران، بخش عمده نفت تولیدکنندگان خلیج فارس از طریق تنگه هرمز به بازارهای آسیایی و دیگر مصرفکنندگان منتقل میشد.
اما محدودیتهای ایجادشده در این مسیر، تولیدکنندگان را مجبور کرده است مدل جدیدی برای صادرات طراحی کنند.
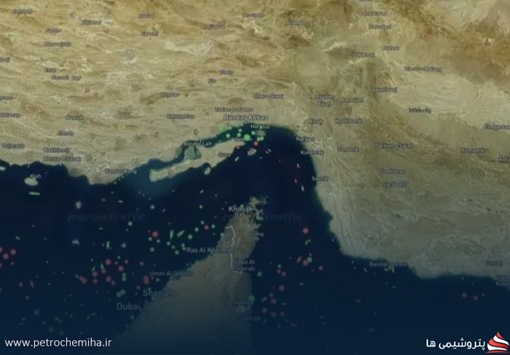
یکی از مهمترین راهکارها، استفاده از انتقال کشتیبهکشتی (STS) در خارج از تنگه هرمز است.
در این روش، نفت ابتدا با نفتکشهای کوچکتر از بنادر خلیج فارس خارج میشود و سپس در آبهای نزدیک عمان یا فجیره به نفتکشهای بزرگتر منتقل میشود تا سفر اصلی به سمت بازار مقصد ادامه پیدا کند.
این مدل امکان ادامه صادرات را فراهم کرده، اما به معنای افزایش تعداد نفتکشهای مورد نیاز، زمان حمل و هزینه بیمه و حملونقل است.
هزینه نفتکشها به بخش بزرگی از قیمت نفت تبدیل شد
افزایش هزینه حمل یکی از مهمترین پیامدهای این تغییر مسیر است.
سیستم جدید صادرات به نفتکشهای بیشتری نیاز دارد و بخشی از ناوگان نیز برای انجام سفرهای شاتل در منطقه درگیر میشود.
در نتیجه، ظرفیت آزاد نفتکشها در سایر مسیرهای جهانی کاهش یافته و نرخ کرایه حمل نفتکشهای بزرگ به شدت افزایش پیدا کرده است.
این موضوع باعث شده هزینه حمل که در شرایط عادی سهم نسبتاً کوچکی از قیمت نهایی نفت دارد، اکنون به یکی از عوامل اصلی افزایش قیمت محموله تبدیل شود.
در چنین شرایطی، حتی بازگشت حجم صادرات نفت خلیج فارس به سطوح نزدیک به قبل از بحران نیز الزاماً به معنای بازگشت قیمتها به شرایط عادی نیست.
کویت به دنبال ذخیره نفت در اروپا
کویت یکی از کشورهایی است که به صورت جدی در حال بررسی ایجاد ظرفیت ذخیرهسازی خارج از منطقه است.
شیخ نواف سعود الصباح، مدیرعامل شرکت نفت کویت، اعلام کرده است که این کشور در حال مذاکره با شرکای اروپایی برای ذخیرهسازی بیشتر فرآوردههای نفتی در نزدیکی مصرفکنندگان اروپایی است.
منطق این طرح ساده است: اگر فرآوردهها از قبل در نزدیکی بازار مصرف ذخیره شده باشند، در زمان اختلال در مسیرهای دریایی، فشار کمتری به زنجیره تأمین وارد خواهد شد.
کویت همچنین میخواهد در موقعیتی باشد که بتواند فرآوردههایی مانند سوختهای میانتقطیر و دیستیلاتها را با سرعت بیشتری به مشتریان اروپایی تحویل دهد.
خریداران باید برای زیرساخت جدید سرمایهگذاری کنند
پیام اصلی تولیدکنندگان خلیج فارس این است که بازارهای مصرف نمیتوانند انتظار داشته باشند تولیدکنندگان به تنهایی تمام هزینه ایجاد امنیت جدید برای صادرات را پرداخت کنند.
اگر اروپا، آسیا و دیگر بازارهای بزرگ نفت به دنبال عرضه پایدار هستند، باید بخشی از سرمایه مورد نیاز برای ایجاد ذخایر نفت و فرآورده، پایانههای جدید، مسیرهای انتقال و زیرساختهای لجستیکی را نیز تأمین کنند.
از این دیدگاه، امنیت انرژی دیگر تنها مسئولیت کشورهای تولیدکننده نیست؛ بلکه یک زنجیره مشترک از تولید، انتقال، ذخیرهسازی و مصرف است.
عربستان مسیر دریای سرخ را به کار گرفت
عربستان پس از تشدید بحران هرمز، بخشی از نفت خود را از طریق خط لوله شرق–غرب به بندر ینبع در دریای سرخ منتقل کرد.
این مسیر به ریاض اجازه میدهد بخشی از صادرات خود را بدون عبور مستقیم از تنگه هرمز به بازارهای خارجی برساند.
اما این مسیر نیز کاملاً مصون از ریسک نیست.
خط لوله شرق–غرب در ماه گذشته هدف حملات پهپادی قرار گرفت و برای مدتی از مدار خارج شد. این اتفاق نشان داد که جایگزین کردن یک مسیر پرریسک با مسیر دیگر، به تنهایی امنیت انرژی را تضمین نمیکند.
زیرساختهای جایگزین نیز به حفاظت، سرمایهگذاری و ظرفیت مازاد نیاز دارند.
عراق به دنبال مسیر صادراتی جدید
عراق نیز که وابستگی بالایی به مسیر هرمز دارد، به دنبال راهکارهای جایگزین است.
یکی از گزینههایی که در حال بررسی است، احیای خط لوله قدیمی عراق به سوریه است؛ مسیری که در صورت بازسازی میتواند نفت عراق را به سواحل مدیترانه منتقل کند و بخشی از وابستگی صادرات این کشور به هرمز را کاهش دهد.
البته تبدیل چنین ایدهای به یک مسیر عملیاتی نیازمند سرمایهگذاری، بازسازی زیرساخت و فراهم شدن شرایط امنیتی و سیاسی لازم است.
بحران هرمز، نقشه لجستیک نفت را تغییر داد
بحران اخیر یک واقعیت مهم را برای بازار جهانی نفت آشکار کرد: امنیت عرضه تنها به مقدار نفت موجود در میدانهای نفتی وابسته نیست.
ممکن است نفت کافی در خلیج فارس تولید شود، اما اگر انتقال آن به پالایشگاهها و بازارهای مصرف با مشکل مواجه باشد، عرضه مؤثر بازار کاهش پیدا میکند.
اکنون نفت خلیج فارس با ترکیبی از خط لوله، نفتکشهای کوچک، انتقال کشتیبهکشتی، مسیرهای دریایی طولانیتر و ذخیرهسازی خارج از منطقه به بازار میرسد.
این شبکه جدید، انعطافپذیری بازار را افزایش داده اما هزینه آن نیز بسیار بالاست.
افزایش صادرات، الزاماً به معنای کاهش قیمت نفت نیست
یکی از نکات مهم در شرایط فعلی بازار این است که حجم صادرات نفت خلیج فارس در حال بهبود است، اما قیمت نفت همچنان تحت تأثیر هزینههای لجستیکی و ریسکهای ژئوپلیتیکی قرار دارد.
مسئله دیگر فقط «چقدر نفت تولید میشود» نیست؛ بلکه پرسش اصلی این است که نفت با چه هزینهای و از چه مسیری به خریدار میرسد.
افزایش هزینه حمل نفتکشها، بیمه جنگی، انتقال کشتیبهکشتی و استفاده از مسیرهای جایگزین، بخشی از هزینه نهایی نفت را بالا برده است.
از سوی دیگر، اختلال در ظرفیت پالایش منطقه و جهان نیز فشار مضاعفی بر بازار فرآوردههایی مانند گازوئیل ایجاد کرده است.
آسیا و اروپا؛ دو طرف اصلی معادله جدید
بخش قابل توجهی از نفت خلیج فارس راهی بازارهای آسیایی میشود؛ در نتیجه پالایشگران و دولتهای آسیایی از اصلیترین ذینفعان ایجاد مسیرهای امنتر برای صادرات هستند.
اروپا نیز در بخش فرآوردههای نفتی اهمیت زیادی دارد و به همین دلیل کویت در حال مذاکره برای ذخیرهسازی محصولات نفتی در نزدیکی بازارهای اروپایی است.
به این ترتیب، بحران هرمز میتواند به شکلگیری یک مدل جدید منجر شود که در آن تولیدکننده، خریدار، شرکت حملونقل و دولت مصرفکننده همگی در امنیت زنجیره تأمین سهم داشته باشند.

جمعبندی
تولیدکنندگان خلیج فارس توانستهاند بخشی از صادرات نفت را با استفاده از مسیرهای جایگزین و روشهای جدید لجستیکی حفظ کنند، اما این موفقیت بدون هزینه نبوده است.
افزایش نرخ نفتکشها، بیمه، انتقال کشتیبهکشتی و ایجاد مسیرهای جایگزین، هزینه صادرات را بالا برده و تولیدکنندگان اکنون میخواهند کشورهای واردکننده نیز بخشی از هزینه ایجاد این زیرساختها را بر عهده بگیرند.
اگر بحران هرمز طولانی شود، احتمالاً ذخیرهسازی نفت و فرآورده در نزدیکی بازارهای مصرف، خطوط لوله جایگزین و مسیرهای صادراتی خارج از خلیج فارس به بخش دائمیتری از معماری امنیت انرژی جهان تبدیل خواهد شد.
در واقع، بحران هرمز در حال تغییر یک اصل قدیمی بازار نفت است: امنیت انرژی دیگر فقط با تولید بیشتر به دست نمیآید؛ مسیر رساندن هر بشکه نفت به مصرفکننده نیز به اندازه تولید آن اهمیت دارد.
همچنین بخوانید؛ اروپا قانون متان را یک سال عقب انداخت؛ قیمت گازوئیل رکورد زد
نظرات کاربران (۰ نظر)