۵ پتروشیمی، ۵ کارنامه متفاوت؛ کدام شرکتها از بحران تولید عبور کردند؟

کارنامه ۵ماهه ۵ پتروشیمی؛ وقتی درآمد از تولید جلو زد
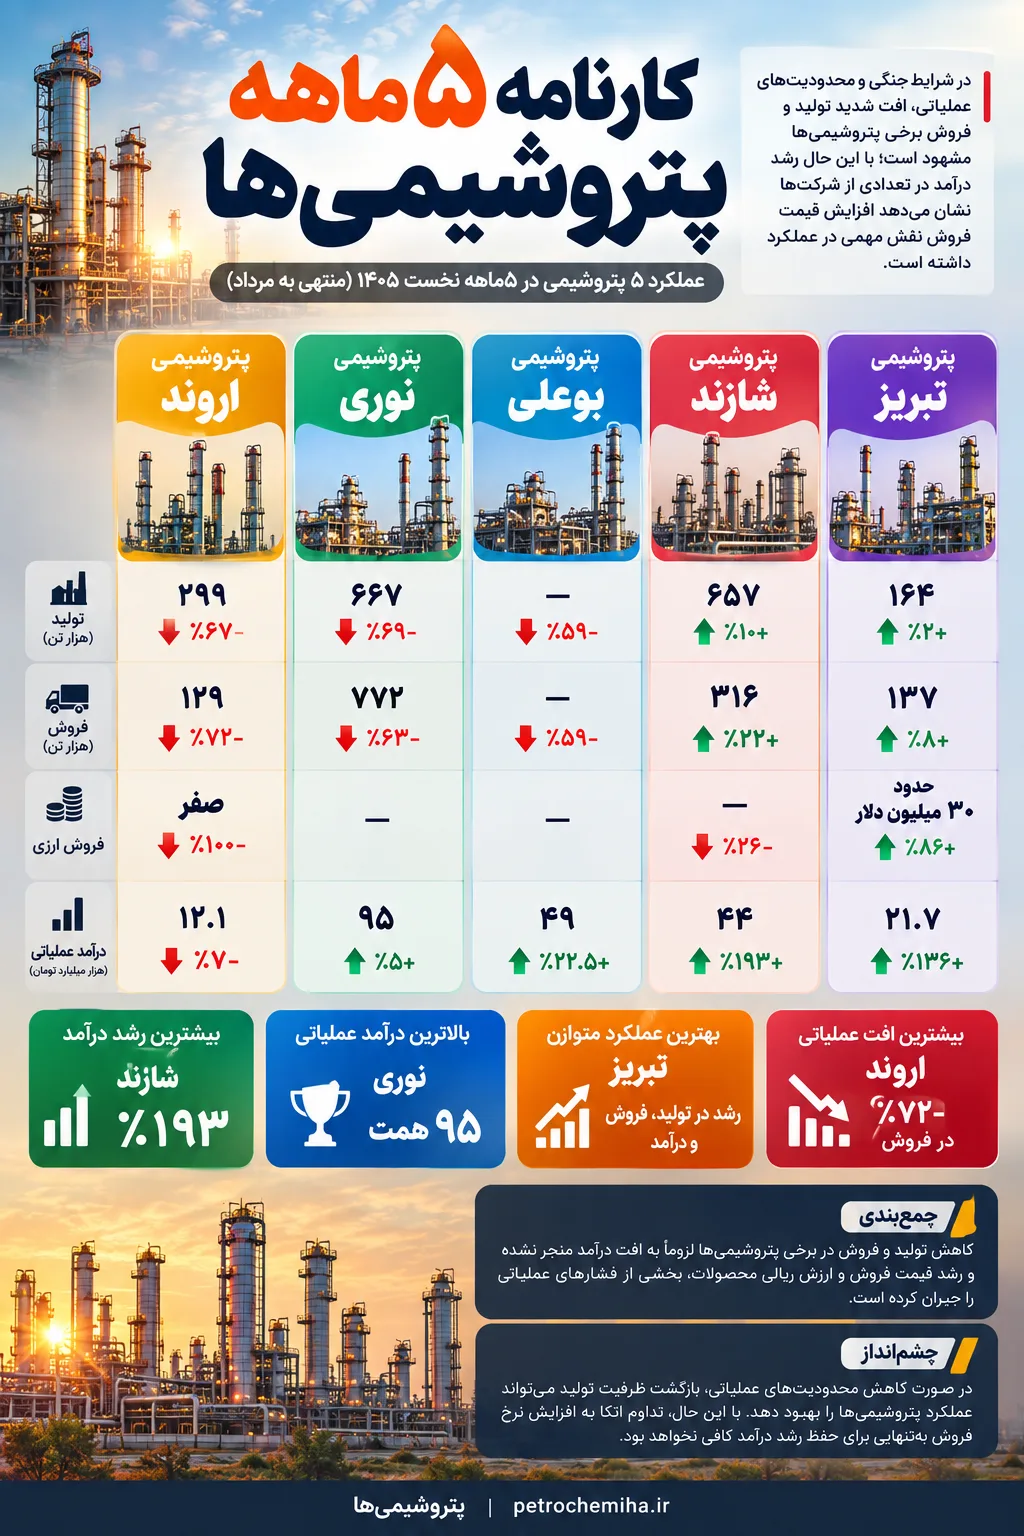
به گزارش پتروشیمی ها؛ بررسی عملکرد پنجماهه منتهی به پایان مرداد ۱۴۰۵ در پنج پتروشیمی تبریز، شازند، بوعلی، نوری و اروند تصویری متفاوت از وضعیت صنعت پتروشیمی ارائه میدهد؛ تصویری که در آن، کاهش تولید و فروش در برخی شرکتها با رشد قابل توجه درآمد عملیاتی همراه شده است.
این تفاوت، یک پرسش مهم را مطرح میکند: آیا رشد درآمد پتروشیمیها در شرایط محدودیتهای عملیاتی، بیشتر از آنکه حاصل افزایش حجم تولید باشد، تحت تأثیر قیمت فروش و ارزش ریالی محصولات قرار گرفته است؟
بر اساس دادههای ارائهشده، پتروشیمی شازند بیشترین رشد درآمد عملیاتی را در میان پنج شرکت مورد بررسی ثبت کرده و درآمد آن با رشد ۱۹۳ درصدی به حدود ۴۴ هزار میلیارد تومان رسیده است. در مقابل، پتروشیمی اروند با افت ۶۷ درصدی تولید و ۷۲ درصدی فروش، کاهش ۷ درصدی درآمد عملیاتی را تجربه کرده است.
مقایسه عملکرد ۵ماهه پتروشیمیها
| پتروشیمی | تولید | تغییر تولید | فروش | تغییر فروش | فروش ارزی | درآمد عملیاتی | تغییر درآمد |
|---|---|---|---|---|---|---|---|
| تبریز | ۱۶۴ هزار تن | ۲٪+ | ۱۳۷ هزار تن | ۸٪+ | حدود ۳۰ میلیون دلار | ۲۱.۷ همت | ۱۳۶٪+ |
| شازند | ۶۵۷ هزار تن | ۱۰٪+ | ۳۱۶ هزار تن | ۲۲٪+ | ۲۶٪- | ۴۴ همت | ۱۹۳٪+ |
| بوعلی | — | ۵۹٪- | — | ۵۹٪- | — | ۴۹ همت | ۲۲.۵٪+ |
| نوری | ۶۶۷ هزار تن | ۶۹٪- | ۷۷۲ هزار تن | ۶۳٪- | — | ۹۵ همت | ۵٪+ |
| اروند | ۲۹۹ هزار تن | ۶۷٪- | ۱۲۹ هزار تن | ۷۲٪- | صفر | ۱۲.۱ همت | ۷٪- |
ارقام و درصدها بر اساس اطلاعات ارائهشده در کدال است.
شازند؛ رشد همزمان تولید، فروش و درآمد
پتروشیمی شازند یکی از متفاوتترین عملکردها را در این بررسی به ثبت رسانده است. تولید شرکت با رشد ۱۰ درصدی به ۶۵۷ هزار تن و فروش با افزایش ۲۲ درصدی به ۳۱۶ هزار تن رسید.
در عین حال، فروش ارزی شرکت ۲۶ درصد کاهش داشته، اما درآمد عملیاتی با رشد قابل توجه ۱۹۳ درصدی به حدود ۴۴ هزار میلیارد تومان رسیده است.
این فاصله میان کاهش فروش ارزی و جهش درآمد ریالی میتواند نشاندهنده نقش مهم نرخ فروش و تغییر ارزش ریالی محصولات در صورتهای مالی شرکت باشد.
نوری؛ درآمد ۹۵ همتی در برابر افت شدید تولید
پتروشیمی نوری از نظر درآمد عملیاتی، بالاترین رقم را در میان پنج شرکت مورد بررسی داشته است؛ اما این عملکرد در شرایطی رقم خورده که تولید و فروش شرکت کاهش محسوسی داشته است.
تولید نوری با افت ۶۹ درصدی به ۶۶۷ هزار تن و فروش با کاهش ۶۳ درصدی به ۷۷۲ هزار تن رسید. با این حال، درآمد عملیاتی شرکت حدود ۵ درصد افزایش یافت و به ۹۵ هزار میلیارد تومان رسید.
این آمار بار دیگر این سؤال را مطرح میکند که رشد درآمد تا چه اندازه میتواند افت حجم تولید را پوشش دهد و آیا تداوم این روند در دورههای بعد نیز امکانپذیر خواهد بود؟
بوعلی؛ افت تولید و فروش، اما رشد درآمد
پتروشیمی بوعلی نیز شرایط مشابهی را تجربه کرده است. تولید و فروش این شرکت هر دو حدود ۵۹ درصد کاهش داشتهاند، اما درآمد عملیاتی برخلاف روند حجمی، ۲۲.۵ درصد افزایش یافته و به حدود ۴۹ هزار میلیارد تومان رسیده است.
به این ترتیب، بوعلی نمونه دیگری از عملکردی است که در آن رشد درآمد ریالی الزاماً به معنای رشد تولید یا فروش فیزیکی نیست.
تبریز؛ رشد متوازنتر در میان پنج شرکت
پتروشیمی تبریز در مقایسه با سایر شرکتهای این فهرست، روند متعادلتری در شاخصهای عملیاتی داشته است.
تولید با رشد ۲ درصدی به ۱۶۴ هزار تن و فروش با افزایش ۸ درصدی به ۱۳۷ هزار تن رسید. در همین مدت، فروش ارزی شرکت با جهش ۸۶ درصدی به حدود ۳۰ میلیون دلار افزایش یافت و درآمد عملیاتی نیز با رشد ۱۳۶ درصدی به ۲۱.۷ هزار میلیارد تومان رسید.
این ارقام نشان میدهد رشد درآمد تبریز همزمان با بهبود شاخصهای تولید، فروش و فروش ارزی اتفاق افتاده است.
اروند؛ بیشترین فشار عملیاتی
در میان شرکتهای مورد بررسی، پتروشیمی اروند یکی از سنگینترین افتها را در شاخصهای عملیاتی ثبت کرده است.
تولید این شرکت با کاهش ۶۷ درصدی به ۲۹۹ هزار تن و فروش با افت ۷۲ درصدی به ۱۲۹ هزار تن رسید. فروش ارزی نیز طبق دادههای ارائهشده به صفر رسیده است.
در نتیجه، درآمد عملیاتی اروند نیز ۷ درصد کاهش یافت و به حدود ۱۲.۱ هزار میلیارد تومان رسید.
نکته کلیدی؛ رشد درآمد همیشه به معنای رشد تولید نیست
مقایسه این پنج شرکت یک نکته مهم را آشکار میکند: بین عملکرد عملیاتی و عملکرد درآمدی فاصله ایجاد شده است.
در حالی که نوری و بوعلی با افت شدید تولید و فروش، همچنان رشد درآمد عملیاتی داشتهاند، شازند و تبریز توانستهاند در کنار رشد درآمد، عملکرد مثبتتری در تولید و فروش نیز ثبت کنند.
بنابراین، برای ارزیابی دقیقتر وضعیت شرکتهای پتروشیمی، صرفاً بررسی درآمد ریالی کافی نیست و باید همزمان شاخصهایی مانند حجم تولید، مقدار فروش، فروش ارزی، نرخ فروش، توقفات عملیاتی و حاشیه سود نیز مورد بررسی قرار گیرد.
جمعبندی
کارنامه پنجماهه این پنج پتروشیمی نشان میدهد سال ۱۴۰۵ برای صنعت پتروشیمی، دستکم در بخش مورد بررسی، سالی با عملکردهای دوگانه بوده است؛ از یک سو محدودیتهای عملیاتی و شرایط جنگی بر حجم تولید و فروش برخی شرکتها فشار وارد کرده و از سوی دیگر، رشد ارزش ریالی فروش در برخی مجموعهها توانسته اثر این کاهش را تا حدی جبران کند.
شازند با رشد همزمان تولید و فروش و جهش ۱۹۳ درصدی درآمد، تبریز با بهبود شاخصهای عملیاتی و درآمدی، بوعلی و نوری با رشد درآمد در کنار افت محسوس تولید و فروش و اروند با کاهش همزمان شاخصهای عملیاتی و درآمدی، پنج الگوی متفاوت از عملکرد صنعت را به نمایش میگذارند.
چشمانداز
اگر محدودیتهای عملیاتی در ماههای آینده کاهش یابد، بازگشت ظرفیت تولید میتواند عامل مهمی برای بهبود عملکرد شرکتها باشد. در مقابل، اگر افت تولید ادامهدار شود، اتکا به افزایش نرخ فروش برای حفظ رشد درآمد ممکن است بهتنهایی کافی نباشد.
از این منظر، عملکرد نیمه دوم سال میتواند مشخص کند رشد درآمدی پتروشیمیها در پنجماهه نخست تا چه اندازه ناشی از بهبود واقعی عملیات بوده و چه میزان از آن تحت تأثیر تغییر قیمت و ارزش ریالی فروش قرار گرفته است.
نظرات کاربران (۰ نظر)