«فِساپ»؛ از درآمد ۳۹۶ میلیاردی تا ۵ همت با موتور ساندویچپانل
جهش ۱۰ برابری سود «فِساپ» با برگ برنده ساندویچپانل؛ ماموت در آستانه عرضه اولیه
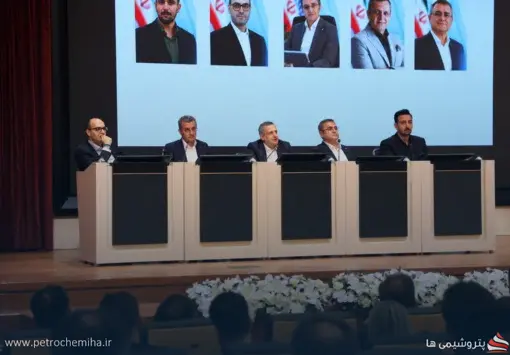
به گزارش پتروشیمی ها؛ جلسه معارفه شرکت سازه پوشش ماموت با نماد «فِساپ» برگزار شد تا این شرکت ضمن تشریح عملکرد مالی و عملیاتی، برنامههای توسعهای و گزارش ارزشگذاری خود را برای ورود به بورس تهران ارائه کند؛ عرضهای که قرار است ۱۵ درصد از سهام شرکت را وارد بازار سرمایه کند.
«فِساپ» نخستین نماینده گروه صنعتی ماموت است که در مسیر ورود به تالار شیشهای قرار گرفته و بخش مهمی از داستان رشد آن به انتقال خطوط تولید ساندویچپانل از شرکت دنیای ماموت به این شرکت در سال ۱۴۰۳ بازمیگردد.
ساندویچپانل؛ موتور اصلی رشد «فِساپ»
ساندویچپانل اکنون محصول استراتژیک «فِساپ» محسوب میشود و در نیمه نخست ۱۴۰۵ بیش از ۶۰ درصد سبد درآمدی شرکت را تشکیل داده است.
این شرکت در سال ۱۴۰۴ حدود ۲.۷۵ میلیون مترمربع ساندویچپانل تولید کرد و برای سال ۱۴۰۵ تولید ۳.۲۱ میلیون مترمربع را هدفگذاری کرده است؛ یعنی رشد حدود ۱۷ درصدی تولید.
«فِساپ» در سال ۱۴۰۴ حدود ۲۷ درصد سهم بازار داخلی ساندویچپانل را در اختیار داشته و قصد دارد این سهم را تا سال ۱۴۰۹ به ۳۶ درصد برساند.
بازار ساندویچپانل در مسیر توسعه
مدیریت «فِساپ» با اشاره به روند بازار جهانی، ارزش بازار ساندویچپانل در سال ۲۰۲۵ را حدود ۱۸.۴ میلیارد دلار اعلام کرد و پیشبینی کرد این بازار تا سال ۲۰۲۹ به بیش از ۲۴.۱ میلیارد دلار برسد.
در منطقه خاورمیانه نیز مصرف سالانه ساندویچپانل از حدود ۳۵ میلیون مترمربع فعلی، طبق برآوردهای ارائهشده، میتواند تا سال ۲۰۲۸ به بیش از ۶۵ میلیون مترمربع برسد.
در ایران نیز سالانه حدود ۱۵ میلیون مترمربع ساندویچپانل تولید و مصرف میشود و «فِساپ» با سهم ۲۷ درصدی، در جایگاه نخست بازار قرار دارد.
کانکس؛ محصولی با حاشیه سود بالاتر
یکی دیگر از محورهای توسعه «فِساپ»، تولید کانکس و ساختمانهای پیشساخته است.
شرکت در سال ۱۴۰۴ تعداد ۳۵۴ دستگاه کانکس فروخته، اما در بودجه عملیاتی سال جاری فروش ۲ هزار دستگاه هدفگذاری شده است؛ رقمی که در صورت تحقق، رشد ۴۶۵ درصدی مقدار فروش این محصول را رقم خواهد زد.
بر اساس اطلاعات ارائهشده در جلسه معارفه، کانکس با حاشیه سود ناخالص ۳۲ درصدی بالاترین حاشیه سود را در میان محصولات شرکت دارد. «فِساپ» همچنین قصد دارد سهم خود از بازار کانکس صنعتی را از حدود ۳۰ درصد فعلی به ۵۰ درصد تا سال ۱۴۰۹ افزایش دهد.
درآمد «فِساپ» از ۳۹۶ میلیارد به ۵ همت رسید
مهمترین بخش داستان «فِساپ» در صورتهای مالی آن دیده میشود.
درآمد عملیاتی شرکت از ۳۹۶ میلیارد تومان در سال ۱۴۰۲ به حدود ۵ همت در سال ۱۴۰۴ رسیده است؛ رشدی حدود ۱۲.۶ برابری.
در سمت سودآوری نیز سود خالص از ۳۴ میلیارد تومان در سال ۱۴۰۲ به ۳۳۱ میلیارد تومان در سال ۱۴۰۳ رسید و سپس در سال ۱۴۰۴ به حدود ۵۰۰ میلیارد تومان افزایش یافت.
شرکت برای دوره جاری نیز دستیابی به حدود ۱.۵ همت سود خالص را هدفگذاری کرده است.
رشد ۱۶۰ درصدی درآمد تجمیعی در شهریور
عملکرد جاری شرکت نیز در جلسه معارفه مورد توجه قرار گرفت.
بر اساس گزارش ارائهشده، درآمد تجمیعی «فِساپ» تا شهریورماه ۱۴۰۵ به حدود ۵ همت رسیده؛ در حالی که این رقم در دوره مشابه حدود ۱.۹ همت بوده است. بنابراین درآمد شرکت در این مقایسه حدود ۱۶۰ درصد افزایش داشته است.
همچنین میانگین نرخ فروش ساندویچپانل در نیمه نخست ۱۴۰۵ با رشد ۱۷۲ درصدی نسبت به دوره مشابه، به بیش از ۳.۲ میلیون تومان به ازای هر مترمربع رسیده است.
سود عملیاتی به ۲۰۸ میلیارد تومان رسید
در بهار ۱۴۰۵، سود ناخالص «فِساپ» با رشد ۱۴۳ درصدی به ۲۷۹ میلیارد تومان رسید.
سود عملیاتی نیز با افزایش ۱۶۶ درصدی به ۲۰۸ میلیارد تومان رسید و حاشیه سود عملیاتی شرکت از ۱۱ درصد به ۱۵ درصد افزایش یافت.
«فِساپ» همچنین در این دوره با سرمایه ۷۳۷ میلیارد تومانی، ۱۶۷ ریال سود به ازای هر سهم محقق کرده است.
مواد اولیه داخلی؛ نقطه قوت زنجیره تأمین
مدیریت شرکت تأکید کرده است که مواد اولیه اصلی از جمله ورق، آهنآلات، مواد شیمیایی، رنگ و هاردنر از منابع داخلی تأمین میشود.
در نیمه نخست ۱۴۰۵، بیش از ۲۱.۶ میلیون کیلوگرم ورق و آهنآلات به ارزش بیش از ۲ هزار میلیارد تومان مصرف شده و متوسط نرخ خرید این مواد از ۵۷ هزار تومان به ۹۲.۵ هزار تومان رسیده است.
مواد شیمیایی نیز با مصرف حدود ۲.۱۶ میلیون کیلوگرم، ارزشی بالغ بر ۱,۱۶۲ میلیارد تومان داشته است.
شرکت اعلام کرده وابستگی ارزی و وارداتی ندارد؛ موضوعی که از نگاه مدیریت، ریسک اختلال در زنجیره تأمین در شرایط نوسان بازارهای جهانی یا محدودیتهای حملونقل را کاهش میدهد.
ارزشگذاری «فِساپ»؛ هر سهم ۵۱۸ تومان
ارزشگذاری «فِساپ» توسط شرکت تأمین سرمایه دماوند انجام شده و در این فرآیند از چهار روش تنزیل جریان نقدی آزاد سهامداران (FCFE)، تنزیل سود تقسیمی (DDM)، نسبت قیمت به سود (P/E) و خالص ارزش روز داراییها (NAV) استفاده شده است.
در مفروضات ارزشگذاری، نرخ بازده بدون ریسک ۳۹ درصد، صرف ریسک بازار ۱۵.۷ درصد، بتای ۱.۴ و نرخ رشد بلندمدت ۲۵ درصد لحاظ شده است.
برآیند مدلهای مورد استفاده، ارزش کل شرکت را حدود ۳ هزار و ۸۱۰ میلیارد تومان و ارزش ذاتی هر سهم را با احتساب سرمایه ۷۳۷ میلیارد تومانی، حدود ۵۱۸ تومان برآورد کرده است.
«فِساپ» با چه برنامهای وارد بورس میشود؟
برنامههای مطرحشده در جلسه معارفه نشان میدهد شرکت صرفاً به عرضه اولیه بهعنوان یک رویداد مالی نگاه نمیکند و افزایش سهم بازار در محصولات اصلی را دنبال میکند.
افزایش سهم بازار ساندویچپانل به ۳۶ درصد، رساندن سهم بازار کانکس صنعتی به ۵۰ درصد، توسعه صادرات به بازارهای منطقهای و افزایش سرمایه از محل سود انباشته، از جمله محورهای مطرحشده برای آینده شرکت بود.
در نهایت، «فِساپ» با پشتوانه گروه صنعتی ماموت، رشد قابل توجه درآمد و سودآوری و برنامه توسعه ظرفیتها، در آستانه عرضه اولیه قرار گرفته است؛ اما ارزشگذاری نهایی سهام و قیمت عرضه اولیه، تعیینکننده مهمی برای ارزیابی جذابیت این سهم در روزهای ورود به بورس خواهد بود.
نظرات کاربران (۰ نظر)