عراق برای فروش نفت در شرایط جهش هزینه حمل، به عرضههای فوری روی آورده است
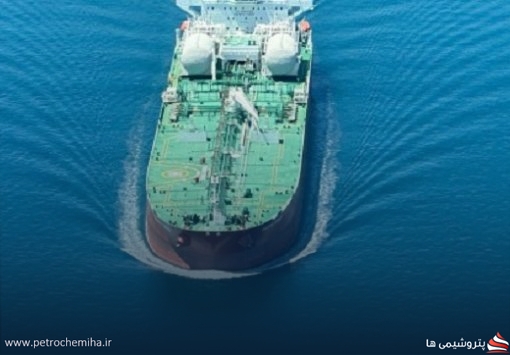
به گزارش پتروشیمیها،افزایش عرضه موجود نشان میدهد برخی معاملهگران از خرید یا بارگیری محمولههای عراق منصرف شدهاند. در چنین شرایطی، اگر سومو نتواند برای این محمولهها خریدار یا نفتکش پیدا کند، اختلال در جریان عرضه میتواند فشار صعودی بیشتری بر قیمت نفت ایجاد کند.
هزینه حمل یک نفتکش بسیار بزرگ نفتکش از منطقه خلیج عمان به شرق آسیا، بر مبنای دادههای بورس بالتیک و محاسبات بلومبرگ، حدود ۲۰ دلار به ازای هر بشکه افزایش یافته است. این رقم تقریباً معادل یکپنجم ارزش نفتی است که اکنون در زمان بارگیری بیش از ۱۰۰ دلار در هر بشکه قیمت دارد؛ در حالی که پیش از جنگ، هزینه حمل سهم بسیار کوچکی از ارزش نهایی نفت داشت.
سومو همچنین برای حفظ جذابیت نفت عراق، در مناقصههای اخیر تخفیفهای قابلتوجهی برای نفتهای «بصره متوسط» و «بصره سنگین» ارائه کرده است.
علی نزار، رئیس سومو، در ۲۰ سپتامبر گفته بود رقابت میان کشورهای صادرکننده نفت خلیج فارس باعث شده برخی خریداران سنتی نفت عراق به سمت عرضهکنندگان دیگری بروند که تخفیف بیشتری ارائه میکنند و در نتیجه بخشی از نفت عراق بدون بارگیری باقی مانده است.
تحلیل فنی
مسئله اصلی عراق صرفاً کاهش تقاضا برای نفت این کشور نیست؛ بلکه افزایش شدید «هزینه تحویل» یا هزینه رساندن نفت به بازار مقصد، اقتصاد صادرات آن را تحت فشار قرار داده است.
نفت عراق عمدتاً از پایانههای جنوبی و مسیرهای دریایی وابسته به خلیج فارس صادر میشود. بنابراین، هنگامی که ریسک مسیر و نرخ کرایه نفتکشها افزایش مییابد، فاصله جغرافیایی، نوع نفتکش و مقصد نهایی اهمیت بسیار بیشتری پیدا میکند.
افزایش حدود ۲۰ دلاری هزینه حمل برای هر بشکه، در بازاری که قیمت نفت بالاتر از ۱۰۰ دلار است، یک هزینه حاشیهای کوچک محسوب نمیشود. این افزایش میتواند اختلاف قیمت نفت عراق با نفتهای رقیب را بهسرعت تغییر دهد و حاشیه اقتصادی معامله را برای پالایشگاه یا معاملهگر کاهش دهد.
در نتیجه، خریدار برای پذیرش نفت عراق عملاً به تخفیف بیشتری نیاز پیدا میکند. به همین دلیل، کاهش قیمت فروش نفت بصره متوسط و سنگین را میتوان بخشی از سازوکار انتقال افزایش هزینه حمل از خریدار به فروشنده دانست.
نکته مهم دیگر، ساختار بازار نفتکشهاست. در شرایط اختلال شدید، مسئله فقط «وجود نفت» نیست؛ بلکه دسترسی همزمان به نفتکش مناسب، ظرفیت حمل، بیمه، مسیر امن و نرخ کرایه قابلقبول نیز تعیینکننده قابلیت تحویل نفت است.
تحلیل استراتژیک
این تحول نشان میدهد بحران حملونقل میتواند به اندازه اختلال مستقیم در تولید نفت بر بازار اثرگذار باشد.
ممکن است نفت در میدان تولید شود و در مخازن صادراتی نیز موجود باشد، اما اگر انتقال آن به بازار مقصد از نظر اقتصادی یا عملیاتی دشوار شود، بخشی از آن عملاً از ظرفیت عرضه مؤثر بازار خارج میشود.
برای عراق، این مسئله اهمیت بیشتری دارد، زیرا وابستگی بالای صادرات این کشور به مسیرهای دریایی خلیج فارس، حساسیت آن را نسبت به نرخ حمل و شرایط بازار نفتکشها افزایش میدهد.
در مقابل، تولیدکنندگانی که گزینههای متنوعتری برای انتقال نفت دارند، در شرایط مشابه میتوانند انعطاف بیشتری در انتخاب مسیر، مقصد و نوع حمل داشته باشند.
از این منظر، بحران فعلی یک تفاوت مهم میان «ظرفیت تولید» و «ظرفیت عرضه واقعی به بازار» را برجسته میکند. ظرفیت عرضه واقعی تابعی از تولید، ذخیرهسازی، پایانه صادراتی، نفتکش، مسیر حمل، بیمه، هزینه حمل و توانایی خریدار برای دریافت محموله است.
تحلیل اگزکیوتیو
مهمترین پیام این خبر آن است که بازار نفت وارد مرحلهای شده که در آن هزینه لجستیک میتواند مستقیماً بر قیمت مؤثر نفت و رفتار فروشندگان و خریداران اثر بگذارد.
برای عراق، افزایش هزینه حمل همزمان سه پیامد دارد:
• کاهش جذابیت نسبی نفت عراق در برابر محمولههای رقیب
• افزایش فشار برای ارائه تخفیف به خریداران
• احتمال باقی ماندن بخشی از نفت صادراتی بدون بارگیری در صورت نبود خریدار یا نفتکش مناسب
از طرف دیگر، افزایش کرایه حمل یک اثر دومرحلهای بر بازار دارد. ابتدا ارزش اقتصادی نفت صادرکننده کاهش مییابد؛ سپس فروشنده برای حفظ جریان صادرات، تخفیف بیشتری ارائه میکند. اگر این وضعیت گسترده شود، بخشی از عرضه فیزیکی نفت ممکن است بهدلیل محدودیت لجستیکی از بازار کوتاهمدت خارج شود.
بنابراین، آنچه در ظاهر «عرضه فوری نفت عراق» به نظر میرسد، در سطح عمیقتر نشانهای از اختلال در زنجیره فیزیکی تجارت نفت است؛ اختلالی که در آن قیمت نفتکش، دسترسی به کشتی و مسیر حمل به اندازه قیمت خود نفت اهمیت پیدا کردهاند.
جمعبندی
خبر بلومبرگ نشان میدهد افزایش شدید هزینه حملونقل در خلیج فارس اکنون مستقیماً به تصمیمات تجاری صادرکنندگان نفت تبدیل شده است. عراق برای جلوگیری از باقی ماندن محمولهها و حفظ جریان صادرات، به عرضههای فوری و تخفیف بیشتر روی آورده است.
در صورت تداوم نرخهای بالای حمل، رقابت میان صادرکنندگان خلیج فارس برای جذب نفتکش و خریدار میتواند تشدید شود و بخشی از نفت موجود، علیرغم تولید شدن، به دلیل محدودیتهای لجستیکی با تأخیر وارد بازار شود.
این وضعیت اهمیت یک مفهوم کلیدی در بازار کنونی نفت را برجسته میکند: «بشکه قابلعرضه» الزاماً همان «بشکه تولیدشده» نیست؛ بشکه زمانی واقعاً در بازار عرضه میشود که امکان انتقال اقتصادی و عملیاتی آن به خریدار وجود داشته باشد.
همچنین بخوانید: پشت پرده افت صادرات نفت ایران به چین چیست؟
نظرات کاربران (۰ نظر)